El tratado de 1951 entre Estados Unidos y Suiza protege la propiedad de una familia suiza en Miami al fallecer, no en una donación: el IRS lo registra como tratado solo sucesorio. Al fallecer, el patrimonio recibe el crédito de un ciudadano estadounidense, que protege 15 millones de dólares en 2026, en proporción a los activos en EE. UU. sobre los mundiales. En esta guía de LuxuryDade, Gerardo Gonzalez explica esa brecha en las donaciones, los impuestos sucesorios cantonales, la planificación CHF/USD, la financiación y dónde compran los suizos en 2026.

Trabajo con compradores suizos en Brickell, Coconut Grove, Bal Harbour, Sunny Isles Beach y Coral Gables. Tres perfiles de compradores suizos están activos en Miami en este momento: inversores privados atraídos por el impuesto estatal nulo sobre la renta de Florida y la diversificación del dólar lejos de la concentración del franco suizo, compradores de estilos de vida de Zurich o Ginebra que quieren una segunda casa con acceso directo a SWISS Air desde Zurich, y directores de negocios que se expanden al mercado estadounidense. Los tres grupos comparten una ventaja que los perfiles de compradores italianos y rusos no tienen: Suiza tiene un tratado de impuesto sobre el patrimonio de 1951 con Estados Unidos que proporciona protección fiscal prorrateada. El tratado significa que la propiedad personal puede ser viable para muchos compradores suizos, y la estructura de tenencia es una decisión que conviene cerrar con sus asesores antes de reservar. Antes de su primer recorrido como desarrollador, lea mi Guía completa para compradores extranjeros en Miami.. Luego regrese aquí para ver el análisis específico de Suiza: la mecánica de los tratados, la estrategia cambiaria CHF/USD, las opciones de financiamiento de EE. UU., las obligaciones de presentación de informes de la Administración Federal de Impuestos de Suiza y los vecindarios donde se concentrarán los compradores suizos en 2026.
Situación fiscal entre Estados Unidos y Suiza: lo que los compradores suizos deben saber antes de comprar
Suiza y Estados Unidos tienen un tratado sobre el impuesto a la renta y un tratado sucesorio de 1951. El detalle que la mayoría de los compradores suizos pasa por alto es lo estrecho que es el segundo: la lista del IRS de tratados sobre sucesiones y donaciones registra a Suiza solo para sucesiones. Los tratados de Francia, Alemania y el Reino Unido también cubren donaciones. El de Suiza no, y esa sola línea decide cómo una familia suiza debe planificar la transmisión de una propiedad en Miami.
- Al fallecer, el tratado ayuda: Las instrucciones del IRS para el formulario 706-NA incluyen a Suiza entre los tratados que modifican el crédito unificado de un patrimonio no residente. En la práctica, el patrimonio de un domiciliado suizo recibe el crédito que tendría el de un ciudadano estadounidense, reducido a la proporción del patrimonio mundial que está en EE. UU. El patrimonio de un ciudadano estadounidense protege 15.000.000 de dólares en 2026, así que un propietario suizo cuyo condominio en Miami es una quinta parte de un patrimonio mundial de 5 millones de dólares queda protegido sobre unos 3 millones de dólares en activos estadounidenses, y no paga impuesto sucesorio en EE. UU. por un condominio de 1 millón de dólares. Sin el tratado, ese mismo patrimonio tendría un crédito de 13.000 dólares, que cubre solo los primeros 60.000 dólares aproximadamente.
- En vida, no ayuda: Como el tratado se limita a las sucesiones, donar en vida el condominio de Miami a sus hijos queda sujeto a las reglas ordinarias para donantes no residentes. La guía del IRS sobre el impuesto a las donaciones para no residentes confirma que donar un inmueble en EE. UU. está gravado y fija la exclusión anual en 19.000 dólares por beneficiario para 2026. Los no residentes no tienen la exención vitalicia que usan los ciudadanos estadounidenses, así que escriturar a un hijo un condominio de 1 millón de dólares expone casi todo su valor al impuesto estadounidense sobre donaciones.
- Del lado suizo, el impuesto es cantonal: La Confederación no cobra impuesto sobre sucesiones ni sobre donaciones. Según el resumen de la ESTV sobre los impuestos cantonales a sucesiones y donaciones, todos los cantones salvo Obwalden y Schwyz cobran impuesto sucesorio, y todos salvo Lucerna, Obwalden y Schwyz cobran impuesto sobre donaciones. Su cantón, no Berna, decide cuánto cuesta en Suiza un plan de sucesión.
- Dónde encaja una LLC: Una LLC de Florida de un solo miembro a su nombre se ignora para el impuesto a la renta de EE. UU., según la Publicación 3402 del IRS, así que no es la herramienta que saca el condominio de su patrimonio sucesorio estadounidense. Lo que sí lo hace es una LLC de Florida propiedad de una sociedad o un fideicomiso extranjero. Para muchos compradores suizos el crédito prorrateado ya cubre el riesgo sucesorio, y la LLC queda para lo que hace bien: protección de responsabilidad y mantener su nombre fuera de la escritura pública. La constitución cuesta de $500 a $1,500, más la tasa anual de Florida de unos $138.
- Ingresos por alquiler: EE. UU. grava primero el alquiler de Miami. Según el convenio sobre el impuesto a la renta entre Estados Unidos y Suiza, Suiza exime ese ingreso pero lo tiene en cuenta para fijar la tasa sobre sus demás ingresos suizos (Freistellungsmethode mit Progressionsvorbehalt).
- Al vender: FIRPTA obliga al comprador a retener el 15 por ciento del precio bruto. Presentar el formulario 8288-B del IRS antes del cierre puede acercar esa retención al impuesto que realmente corresponde a su ganancia. Detalles en mi guía FIRPTA para vendedores extranjeros.
Mi consejo para los compradores suizos: decida cómo pasará el condominio a la siguiente generación antes de elegir a nombre de quién se titula, porque el tratado protege la transmisión por fallecimiento y no hace nada por la transmisión por donación. Siéntese con un abogado sucesorio estadounidense y su Treuhänder suizo al mismo tiempo, antes del depósito de reserva y no después del cierre.
Planificación de divisas de CHF a USD para compradores suizos
En julio de 2026, la tasa CHF/USD es de aproximadamente 1,24, lo que significa que un condominio en Miami de 1 millón de dólares cuesta alrededor de 807.000 CHF. Eso es aproximadamente un 10 por ciento más barato en francos que en mayo de 2026, cuando la tasa rondaba 1,12 y ese mismo condominio costaba unos 893.000 CHF. Históricamente, el franco suizo ha sido una moneda de refugio seguro: se fortaleció durante los eventos de volatilidad de 2020 y 2022 y puede moverse entre un 5 y un 8 por ciento frente al dólar en un año. Para una compra previa a la construcción con depósitos repartidos en 30 meses, el riesgo cambiario es real. Así es como se desarrollan los escenarios cambiarios clave a los tipos de cambio actuales:
| Precio de compra en USD | A CHF/USD 1,20 | A CHF/USD 1,24 (julio 2026) | A CHF/USD 1,28 |
|---|---|---|---|
| $500,000 | CHF 417,000 | CHF 403,000 | CHF 391,000 |
| $1,000,000 | CHF 833,000 | CHF 807,000 | CHF 781,000 |
| $2,000,000 | CHF 1,667,000 | CHF 1,614,000 | CHF 1,562,000 |
| $5,000,000 | CHF 4,167,000 | CHF 4,035,000 | CHF 3,906,000 |
Para transferencias bancarias de más de 100.000 CHF, recomiendo un corredor de divisas en lugar de un banco suizo. UBS y Julius Bar suelen cobrar diferenciales de entre el 0,8 y el 1,2 por ciento sobre las conversiones CHF/USD. Los corredores de divisas como OFX, Moneycorp y Wise Business cobran entre un 0,3 y un 0,5 por ciento. En una conversión de 900.000 CHF, esa diferencia de diferencial ahorra entre 4.500 y 8.100 CHF. Los contratos a término le permiten bloquear el tipo de cambio CHF/USD de hoy para conversiones hasta dentro de 12 meses, protegiendo su costo en francos en cada etapa de depósito. El tipo de interés clave del Banco Nacional Suizo (BNS) es actualmente del 0 por ciento tras los recortes de tipos completados a mediados de 2025, lo que significa que los costos de cobertura del CHF son bajos. Para obtener un desglose completo de cómo funcionan los cronogramas de depósitos previos a la construcción en Miami, lea mi Guía para compradores previos a la construcción en Miami.
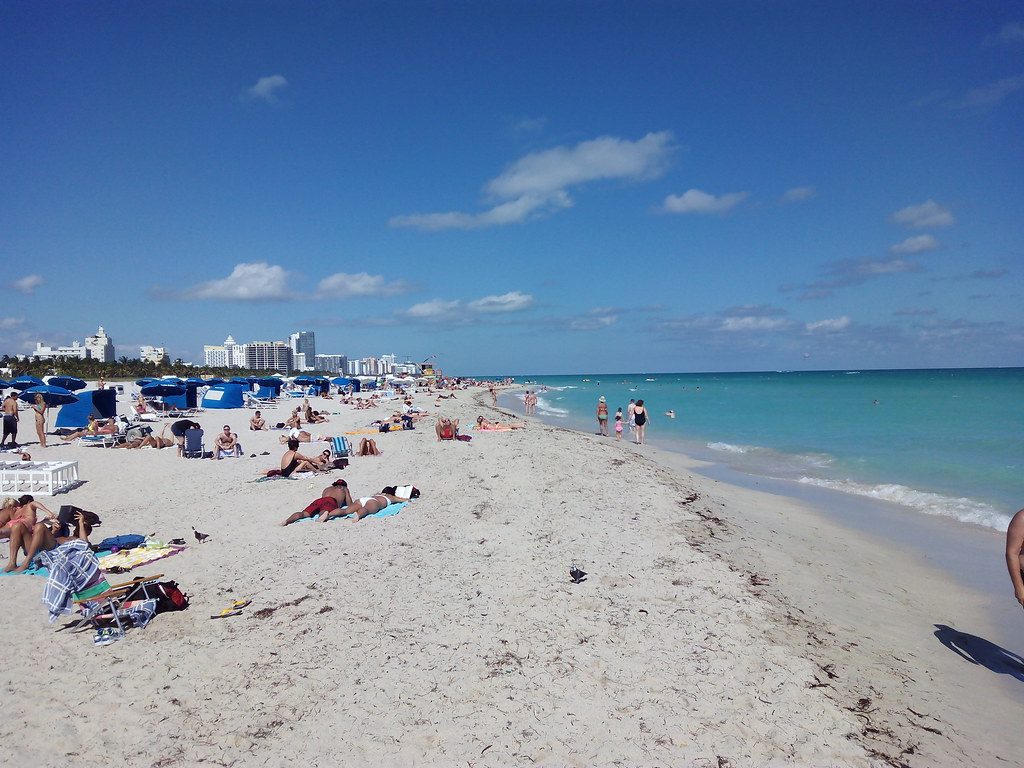
Los mejores vecindarios para compradores suizos en Miami
Los compradores suizos en Miami tienden a priorizar la calidad de la construcción, la estabilidad del vecindario y la proximidad a escuelas internacionales, lo que refleja los criterios que impulsan las compras residenciales en Zurich o Ginebra. Aquí es donde se concentran los compradores suizos y por qué:
- Coconut Grove: El barrio con más sentimiento europeo de Miami. Calles transitables, un puerto deportivo, restaurantes boutique y cuadras arboladas que parecen más cercanas a una ciudad suiza junto a un lago que a una ciudad estadounidense. Aquí se concentran las familias de Zurich y Ginebra que quieren escuelas privadas de primer nivel (Ransom Everglades, Carrollton, Palmer Trinity) en 10 minutos. Precios desde $500.000 hasta $8 millones. ver mi Guía de lujo de Coconut Grove para detalles.
- Coral Gables: Barrio residencial histórico con arquitectura de estilo mediterráneo, la Universidad de Miami y tiendas Miracle Mile. Los compradores suizos con familias y planes de residencia a largo plazo prefieren Coral Gables por su estabilidad y distrito escolar. Precios desde $600.000 hasta $7 millones.
- Brickell: El distrito financiero de Miami. Aquí se concentran los inversores privados suizos que quieren activos urbanos centrados en el rendimiento. La demanda de alquileres corporativos mantiene las desocupaciones cerca del 2 por ciento. El alquiler bruto rinde entre el 5 y el 7 por ciento. Entrada desde $500.000. ver mi Guía de condominios de lujo en Brickell para el inventario actual.
- Bal Harbour: La zona frente al mar más tranquila de Miami-Dade. El inventario limitado de torres, las tiendas Bal Harbour y las calles de baja densidad le dan una sensación de resort europeo. Los compradores suizos que desean una compra puramente de estilo de vida con gastos de gestión limitados prefieren esta área. Precios desde $1,5 millones hasta $15 millones. ver mi Guía de lujo de Bal Harbour.
- Sunny Isles Beach: Torres frente al mar con interiores de marca. El servicio directo de SWISS Air de Zúrich a Miami (ZRH-MIA) facilita el acceso. Aquí se concentran los compradores suizos atraídos por las comodidades de las torres y las vistas al mar. Precios entre 700.000 y 10 millones de dólares. ver mi Guía frente al mar de Sunny Isles Beach.
Mi recomendación: Coconut Grove o Coral Gables para familias y compradores de estilo de vida. Brickell por puro rendimiento. Bal Harbour para propiedades prestigiosas de bajo mantenimiento. Para un desglose completo, consulte mi guía de barrio de miami con análisis edificio por edificio.
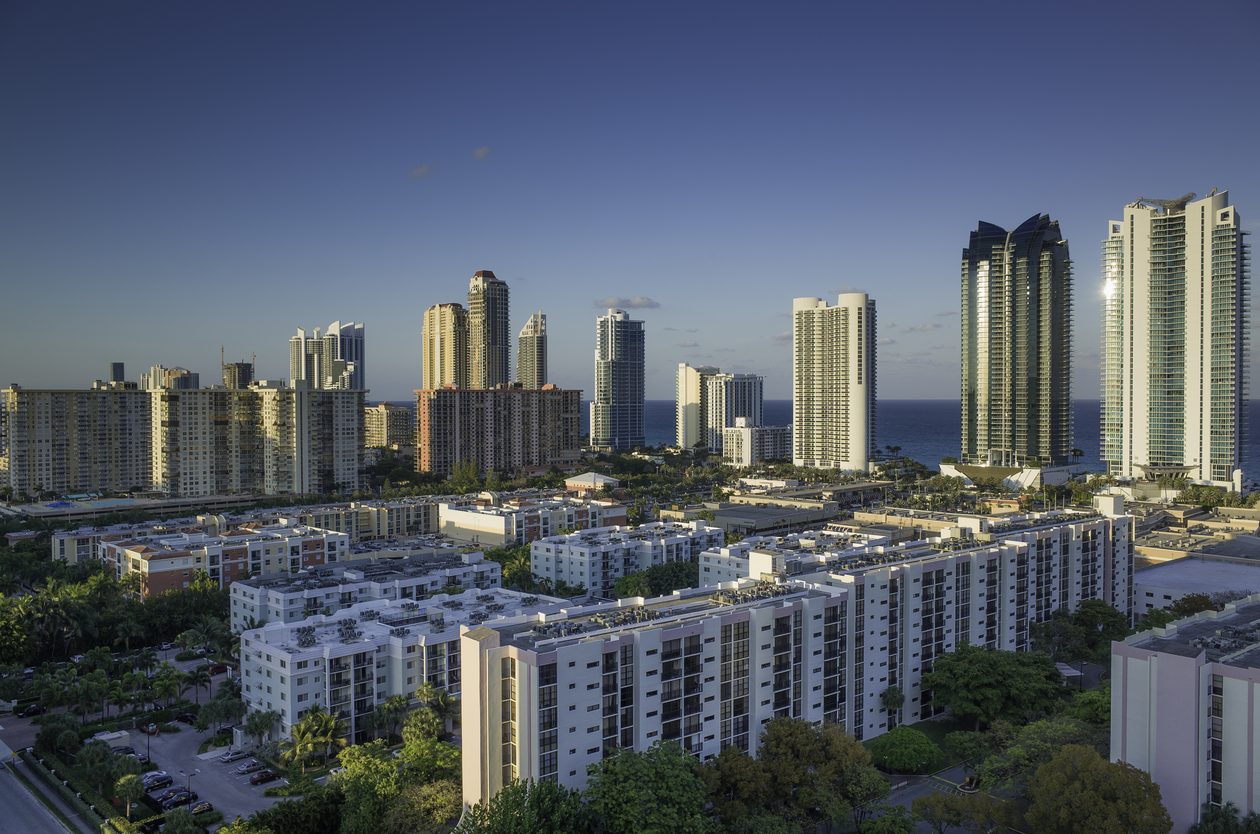
Cómo trata la Administración Federal de Impuestos de Suiza (ESTV) los ingresos por alquiler en Miami
Suiza grava a los residentes sobre los ingresos mundiales, pero el tratado de impuesto sobre la renta entre Estados Unidos y Suiza asigna derechos impositivos primarios sobre los ingresos inmobiliarios estadounidenses a Estados Unidos. La mecánica de cómo Suiza maneja sus ingresos en Miami es específica y requiere un asesor fiscal suizo con experiencia en bienes raíces extranjeros:
- US tax comes first: Los ingresos por alquiler en Miami están sujetos a impuestos en los EE. UU. Usted presenta una declaración de no residente de EE. UU. (Formulario 1040-NR), deduce los gastos, incluida la depreciación, y paga el impuesto federal sobre la renta de EE. UU. sobre los ingresos netos por alquiler. Florida no tiene impuesto estatal sobre la renta, lo que elimina esa capa por completo. Trabaje con un contador público certificado de EE. UU. familiarizado con las presentaciones de bienes raíces de no residentes.
- Suiza utiliza el método de exención con progresión: A diferencia de los países que utilizan el método de crédito, Suiza utiliza el Freistellungsmethode mit Progressionsvorbehalt. Los ingresos por alquiler en EE. UU. están exentos del impuesto sobre la renta cantonal y federal suizo (Einkommenssteuer), pero aumentan el tipo aplicable a todos los demás ingresos suizos. Esto significa que un alto rendimiento del alquiler en Estados Unidos puede hacer subir el tipo impositivo suizo sobre los ingresos nacionales.
- Impuesto suizo al patrimonio sobre bienes en EE. UU.: Suiza aplica un Vermogenssteuer (impuesto sobre el patrimonio) a nivel cantonal. El valor de mercado actual de su propiedad en Miami debe declararse anualmente en su Steuererklarung suizo. Los tipos impositivos varían según el cantón: Zug (0,1 por ciento), Zúrich (0,3 por ciento), Ginebra (0,5 por ciento). Para una propiedad de un millón de dólares, esto significa entre 1.000 y 5.000 CHF de impuesto sobre el patrimonio anual, dependiendo del cantón.
- Swiss capital gains treatment: Suiza no grava a nivel federal las ganancias de capital sobre el patrimonio mueble. Sin embargo, las ganancias sobre bienes inmuebles pueden estar sujetas a las normas cantonales Grundstuckgewinnsteuer para propiedades consideradas activos comerciales. Para las propiedades de inversión mantenidas personalmente como inversiones pasivas, el impuesto federal suizo sobre las ganancias de capital generalmente no se aplica. El impuesto estadounidense sobre las ganancias de capital (del 0 al 20 por ciento para no residentes en bienes raíces estadounidenses) se aplica en el momento de la venta.
- ESTV compliance: La Administración Federal de Impuestos de Suiza exige la divulgación de todos los activos e ingresos extranjeros. No declarar una propiedad estadounidense en sus declaraciones de impuestos sobre la renta y el patrimonio en Suiza conlleva sanciones importantes. Trabaje con un Treuhander (fiduciario) suizo o un asesor fiscal con experiencia en presentaciones transfronterizas entre Estados Unidos y Suiza.
Según el Informe de Riqueza 2025 de Knight Frank, Suiza se encuentra entre los 10 primeros países en cuanto a salida de riqueza en busca de diversificación inmobiliaria en Estados Unidos. Los asesores patrimoniales privados suizos de la UBS y del Julius Bar facilitan cada vez más las presentaciones en Miami. Trabaje con un asesor con experiencia tanto en la presentación del formulario 1040-NR del IRS como en la presentación de Steuererklarung suizo para coordinar correctamente. ver mi guía fiscal para compradores internacionales para una comparación país por país.
Opciones de financiación para compradores suizos en Miami
Los bancos suizos no conceden préstamos directamente sobre bienes inmuebles estadounidenses. Los compradores suizos financian las compras en Miami a través de prestamistas extranjeros estadounidenses, prestamistas DSCR, o liberando capital de propiedades suizas, lo cual es especialmente atractivo dado que las tasas hipotecarias de Suiza se mantienen cerca de mínimos históricos luego de los recortes de tasas del SNB completados a mediados de 2025. Estas son las principales opciones en 2026:
| Tipo de prestamista | Producto | Tasa (mayo de 2026) | Entrada mínima | Notas |
|---|---|---|---|---|
| Prestamistas extranjeros de EE. UU. | Préstamo para extranjeros no residentes con documentación completa | 7.25-8.0% | 30% | Se aceptan nóminas suizas y extractos bancarios de 24 meses |
| Prestamistas DSCR (EE. UU.) | Préstamo por ratio de cobertura del servicio de la deuda | 7.75-8.5% | 25% | Califica según los ingresos por alquiler, no se necesitan documentos de ingresos suizos |
| UBS Wealth Management | Préstamo lombardo o derivación internacional | 6.5-7.5% | 30% | Préstamo lombardo con garantía de la cartera suiza, o derivación a prestamistas asociados en EE. UU. |
| Liberación de capital sobre inmueble suizo | Préstamo en francos suizos sobre inmuebles en Suiza | 1.0-2.0% | N/D | Libera capital en francos suizos a tasas vinculadas al SNB para financiar depósitos en dólares |
| Julius Bär Private Credit | Línea de crédito a medida | 5.5-7.0% | N/D | Con garantía de la cartera de inversión, disponible para clientes actuales de banca privada |
La estrategia más eficiente que veo con los clientes suizos: refinanciar una propiedad suiza liquidada o con bajo apalancamiento para liberar francos suizos a las tasas hipotecarias actuales (actualmente entre 1,0 y 2,0 por ciento según datos de Houzy/key4, primer trimestre de 2026), convertir a USD a tasa al contado o a plazo, y financiar hitos de depósitos previos a la construcción. Luego, organice una hipoteca nacional extranjera de EE. UU. o un préstamo DSCR antes de la entrega del edificio. Los propietarios de viviendas suizos tienen una deuda hipotecaria excepcionalmente baja en relación con el valor de las propiedades: según datos del SNB (primer trimestre de 2026), las originaciones de hipotecas suizas representan una fracción del valor inmobiliario subyacente. Liberar capital en CHF al 1 o 2 por ciento para financiar un activo en dólares que rinda entre el 5 y el 7 por ciento de rendimiento bruto de alquiler es un arbitraje convincente. Para obtener detalles sobre préstamos DSCR para compradores sin historial de ingresos en los EE. UU., consulte mi Guía de préstamos DSCR para compradores extranjeros.
LLC versus nombre personal: estructura de propiedad para compradores suizos
Debido a que Suiza tiene un tratado de impuesto sobre el patrimonio de 1951 con los Estados Unidos, los compradores suizos están en mejor posición que los italianos o rusos cuando se trata de propiedad personal. El crédito prorrateado en virtud del tratado significa que muchos compradores suizos no deberán pagar ningún impuesto sobre el patrimonio en Estados Unidos, incluso si poseen propiedades personalmente. Una LLC todavía puede tener sentido para los compradores suizos, sobre todo por razones que van más allá del cálculo del impuesto sucesorio:
- Propiedad personal con protección de tratado: Si sus activos en EE. UU. representan una pequeña proporción de su patrimonio mundial, el crédito unificado prorrateado cubre la exposición total. Ejemplo: propiedad de 10 millones de CHF en todo el mundo, condominio en Miami de 1 millón de dólares (aproximadamente el 10 por ciento de los activos en todo el mundo). Crédito prorrateado: 10 por ciento de $15 millones = $1,5 millones. No se debe pagar impuesto sobre el patrimonio. La propiedad personal es técnicamente viable para los compradores de este perfil.
- LLC de Florida para responsabilidad y privacidad: El crédito del tratado, no la LLC, es lo que limita su impuesto sucesorio en EE. UU., salvo que una sociedad o un fideicomiso extranjero sea dueño de la LLC. La LLC sigue aportando protección de responsabilidad ante reclamos de inquilinos, privacidad (su nombre no aparece en los registros públicos de propiedad) y un expediente sucesorio suizo más simple. Constitución: $500 a $1,500. Cuota anual de Florida: $138. Vea mi guía de estructuración de LLC para compradores extranjeros.
- AG o GmbH suiza como propietaria directa: evítelo. Una entidad suiza propietaria de bienes inmuebles en EE. UU. crea complejidad en la Sociedad de Inversión Extranjera Pasiva (PFIC) de EE. UU. y un posible impuesto a las ganancias de las sucursales. Las family office suizas que han intentado la propiedad corporativa directa han enfrentado importantes costos de reestructuración. No recomendado sin asesoría legal especializada entre Estados Unidos y Suiza.
- Cuándo la protección del tratado es insuficiente: Si su concentración de activos en Estados Unidos es alta, digamos $8 millones en propiedades en Miami dentro de un patrimonio mundial de $12 millones, el crédito prorrateado ($10 millones) aún lo cubre. Pero si la exención del impuesto al patrimonio de 2026 se redujera en un ciclo legislativo futuro, ese colchón se reduciría. La solución duradera es una LLC de Florida propiedad de una sociedad o un fideicomiso extranjero, que no depende del tamaño de la exención.
Lo que les digo a los compradores suizos es que un asesor de EE. UU. y Suiza deje fijada la estructura de tenencia antes de firmar la reserva. Si el crédito del tratado cubre su patrimonio, basta con la propiedad personal o una LLC simple; si su parte en EE. UU. es alta, ponga una sociedad o un fideicomiso extranjero por encima de la LLC. Los fiduciarios suizos (Treuhander) conocen ambas estructuras para la planificación sucesoria transfronteriza.
Depósitos previos a la construcción: planificación monetaria en CHF para compradores suizos
La preconstrucción en Miami requiere una cantidad sustancial de efectivo antes de que una hipoteca entre en escena. Para los compradores suizos, cada hito de depósito es un evento de conversión de CHF/USD. Comprender el coste en francos en cada etapa le permitirá planificar contratos a plazo y retiros de capital inmobiliario suizo con mucha antelación. Aquí está el cronograma típico de depósitos de torres de marca y lo que significa en francos suizos al tipo de cambio CHF/USD 1,24 de julio de 2026 (cada desarrollador fija el suyo, así que confírmelo en su contrato de compra):
| Etapa de depósito | USD (unidad de $1,75M) | Equivalente en CHF | Plazo habitual |
|---|---|---|---|
| Depósito de reserva | $87,500-$175,000 (5-10%) | CHF 71,000-141,000 | Día 1-14 |
| A la firma del contrato | Hasta 20% en total ($350,000) | CHF 282,000 | 30-60 días tras la reserva |
| Al inicio de obra | +10% ($175,000) | CHF 141,000 | 6-12 meses |
| Al remate estructural | +5-10% ($87,500-$175,000) | CHF 71,000-141,000 | 18-24 meses |
| al cierre | Saldo 60-70% + costos de cierre | CHF 847,000-989,000 | 28-36 meses |
En una unidad de 1,75 millones de dólares, las obligaciones de depósito previas al cierre totalizan entre 525.000 y 700.000 dólares estadounidenses, lo que equivale a entre 424.000 y 565.000 francos suizos al tipo de cambio actual. Una apreciación del 5 por ciento del CHF frente al USD reduciría ese costo en CHF en aproximadamente 25.000 CHF. Con el franco no espero un nivel mejor: pido a los compradores suizos contratar cada hito conocido en la reserva, porque un CHF fuerte solo le sirve si usted lo aseguró. OFX y Moneycorp ofrecen contratos forward CHF/USD con diferenciales de 0,3 a 0,5 por ciento, muy por debajo de lo que cobran UBS o Julius Bar por las conversiones al contado. Para obtener un desglose completo de lo que sucede si un desarrollador incumple antes de la entrega, consulte mi guía predeterminada previa a la construcción. Para conocer los costos de propiedad continuos después del cierre, consulte mi Guía de seguros de condominios en Miami.
Proceso de compra paso a paso para compradores suizos
A los compradores suizos suele sorprenderles que el papeleo estadounidense sea la parte corta. El ITIN, la cuenta bancaria, la hipoteca y el calendario de depósitos funcionan igual para cualquier comprador extranjero, y los explico en mi guía para compradores extranjeros. Los pasos propios de Suiza son estos:
- Primero el tratado y la ESTV. Con un asesor de EE. UU. y Suiza, decida si mantendrá la propiedad a título personal con el crédito del tratado de 1951 o mediante una LLC de Florida, y si esa LLC necesita una sociedad o un fideicomiso extranjero por encima. Defina su plan de declaración ante la ESTV suiza para la propiedad estadounidense antes de reservar.
- Asegure el franco. Contrate operaciones a plazo en CHF con un corredor de divisas como OFX o Moneycorp para sus dos primeros hitos de depósito. El ahorro frente a la conversión al contado con UBS o Julius Bär suele ser del 0,5 al 0,9 por ciento del monto convertido.
- Aproveche la ventana de 15 días. El período de rescisión del desarrollador en Florida le da tiempo para cerrar la estructura después de firmar. Los compradores suizos suelen usar esas dos semanas para revisar también el estudio de reservas; mi guía de reservas de condominios SB 4D de Florida muestra qué buscar.
- Cierre y declare en ambos países. El primer año, declare la propiedad estadounidense con el Freistellungsmethode, informe su valor para el Vermogenssteuer y coordine al mismo tiempo el Formulario 1040-NR del IRS.
Una obra de preconstrucción de varios años puede abarcar tres años fiscales suizos, lo que requiere tres presentaciones coordinadas de ESTV e IRS, además de múltiples conversiones de CHF/USD. Planifique el coste total en francos antes de comprometerse. Lee mi guía del comprador extranjero para el marco transfronterizo completo.
"Los compradores suizos con los que trabajo en 2026 tienen una ventaja real sobre los de países sin tratado, como Rusia o Argentina: el tratado sucesorio de 1951. Pero lo que le digo a cada cliente suizo es esto: ese tratado cubre el fallecimiento, no las donaciones. Si el plan es pasar el condominio a sus hijos, defina cómo antes de titularlo, no años después con una escritura. Los compradores que cierran con la estructura más limpia la definieron antes de reservar la unidad".Gerardo Gonzalez, Agente Inmobiliario Licenciado en Compass
Preguntas Frecuentes: Compradores suizos en Miami
¿Listo para trabajar con Gerardo?
Reserva una llamada de 30 minutos. Lo guío a través de edificios, unidades y números específicos relevantes para su situación. Sin discurso, solo análisis.
Agendar una Consulta¿Prefiere hablar? Llámeme al (305) 964-8614 o WhatsApp.